

محصول تخصصی و پروژهای حسابگاه
تجزیه و تحلیل صورتهای مالی
اعداد صورتهای مالی بهتنهایی چیزی نمیگویند؛ ما آنها را تحلیل میکنیم تا داستان واقعی کسبوکار شما مشخص شود.
با صدور فاکتور رسمی مبلغ مالیات بر ارزش افزوده اضافه میگردد.
توضیحات کامل
تجزیه و تحلیل صورتهای مالی
از گزارش های مالی، به شناخت وضعیت شرکت و تصمیم های قابل اجرا برسید.
آیا افزایش فروش شرکت به افزایش سود منجر شده است؟ چرا با وجود سود حسابداری، نقدینگی کافی ندارید؟ آیا رشد مطالبات و موجودی کالا، منابع مالی شرکت را درگیر کرده است؟ آیا ساختار بدهی و تامین مالی با شرایط کسب و کار تناسب دارد؟
صورتهای مالی اطلاعات مهمی درباره عملکرد و وضعیت مالی شرکت ارائه می دهند. تجزیه و تحلیل این اطلاعات کمک می کند ارتباط میان اعداد، روند تغییرات و مسائل نیازمند توجه مشخص شود.
در محصول تجزیه و تحلیل صورتهای مالی، حسابگاه صورت وضعیت مالی یا ترازنامه، صورت سود و زیان، صورت جریان های نقدی و یادداشت های مرتبط را بر اساس مدارک موجود بررسی می کند. با استفاده از تحلیل روند، ترکیب اقلام و نسبت های مالی، وضعیت نقدینگی، سودآوری، سرمایه در گردش، کارایی استفاده از منابع و ساختار تامین مالی ارزیابی می شود.
خروجی این خدمت، یک گزارش مدیریتی همراه با یافته های مستند، اولویت های بررسی و پیشنهادهای اجرایی است تا مدیران بتوانند از اطلاعات مالی در تصمیم گیری استفاده کنند.
اهداف و مزایای تجزیه و تحلیل صورتهای مالی
هدف این محصول، توضیح معنای مدیریتی اطلاعات مالی و شناسایی موضوعاتی است که بر عملکرد شرکت اثر می گذارند. تحلیل کمک می کند تغییرات مهم دیده شوند، ارتباط میان سود و جریان نقدی روشن شود و نقاط فشار در مطالبات، موجودی، بدهی ها یا هزینه ها مشخص شوند.
نتایج بررسی می توانند مبنای گفت و گو درباره اصلاح سیاست های فروش اعتباری، مدیریت موجودی، کنترل هزینه، تامین مالی و برنامه های توسعه قرار بگیرند. هر پیشنهاد با توجه به اطلاعات موجود، شرایط فعالیت و محدودیت های تحلیل ارائه می شود.
چه بخش هایی بررسی می شوند؟
روند تغییرات مالی
تغییرات فروش، هزینه ها، سود، دارایی ها، بدهی ها و سایر اقلام مهم در دوره های مورد بررسی تحلیل می شوند. هدف، شناسایی روندها و تغییراتی است که به توضیح یا بررسی بیشتر نیاز دارند.
در صورت وجود اطلاعات چند دوره، مقایسه زمانی انجام می شود. برای یک دوره نیز می توان ترکیب اقلام و نسبت های قابل محاسبه را بررسی کرد، اما تحلیل روند محدود خواهد بود.
ترکیب اقلام صورتهای مالی
سهم اقلام مهم از فروش، دارایی ها یا سایر مبناهای مرتبط بررسی می شود. این تحلیل کمک می کند مشخص شود منابع شرکت بیشتر در چه بخش هایی قرار دارند و کدام هزینه ها یا بدهی ها وزن بیشتری در ساختار مالی دارند.
نقدینگی و توان ایفای تعهدات
نسبت های نقدینگی و ترکیب دارایی ها و بدهی های جاری بررسی می شوند. در تفسیر نتایج، فقط به عدد نسبت اتکا نمی شود؛ قابلیت وصول مطالبات، امکان فروش موجودی و زمان سررسید تعهدات نیز، در صورت دسترسی به اطلاعات، مورد توجه قرار می گیرند.
سودآوری و عوامل تغییر سود
حاشیه های سود، بازده دارایی ها و سایر شاخص های متناسب بررسی می شوند. تغییرات فروش، بهای تمام شده، هزینه های عملیاتی و هزینه تامین مالی در کنار یکدیگر قرار می گیرند تا عوامل قابل مشاهده موثر بر سود مشخص شوند.
کارایی استفاده از منابع
نسبت های فعالیت مانند گردش موجودی، دوره وصول مطالبات، دوره پرداخت و گردش دارایی ها، در صورت کفایت اطلاعات محاسبه و تحلیل می شوند. این بخش نشان می دهد منابع شرکت چگونه در عملیات به کار گرفته شده اند و چه موضوعاتی نیاز به بررسی دارند.
ساختار سرمایه و بدهی ها
ترکیب بدهی و حقوق مالکانه، سررسید تعهدات و هزینه تامین مالی بررسی می شوند. هدف، شناخت وابستگی شرکت به منابع بدهی و فشار احتمالی تعهدات بر عملکرد و نقدینگی است.
سرمایه در گردش
ارتباط میان موجودی کالا، مطالبات و بدهی های عملیاتی تحلیل می شود. در صورت وجود داده های کافی، چرخه تبدیل وجه نقد نیز بررسی خواهد شد تا مدت درگیری منابع در عملیات بهتر مشخص شود.
جریان نقدی و ارتباط آن با سود
در صورت دسترسی به صورت جریان های نقدی و اطلاعات تکمیلی، منابع ایجاد و مصرف وجه نقد بررسی می شوند. این بخش به توضیح تفاوت میان سود گزارش شده و وضعیت نقدی شرکت کمک می کند.
توجه به تورم در تفسیر نتایج
در مقایسه دوره ها، افزایش مبلغ فروش، سود یا دارایی ها باید با توجه به تغییر سطح قیمت ها تفسیر شود. رشد اسمی اعداد، به تنهایی نشان دهنده افزایش حجم فعالیت یا بهبود عملکرد نیست.
همچنین، مبالغ دفتری برخی دارایی ها ممکن است با هزینه جایگزینی آنها تفاوت داشته باشند. این موضوع می تواند بر برداشت از بعضی نسبت ها اثر بگذارد. انجام تعدیلات تورمی یا محاسبات تفصیلی مبتنی بر ارزش جایگزینی، در صورت نیاز، باید در دامنه پروژه مشخص شود.
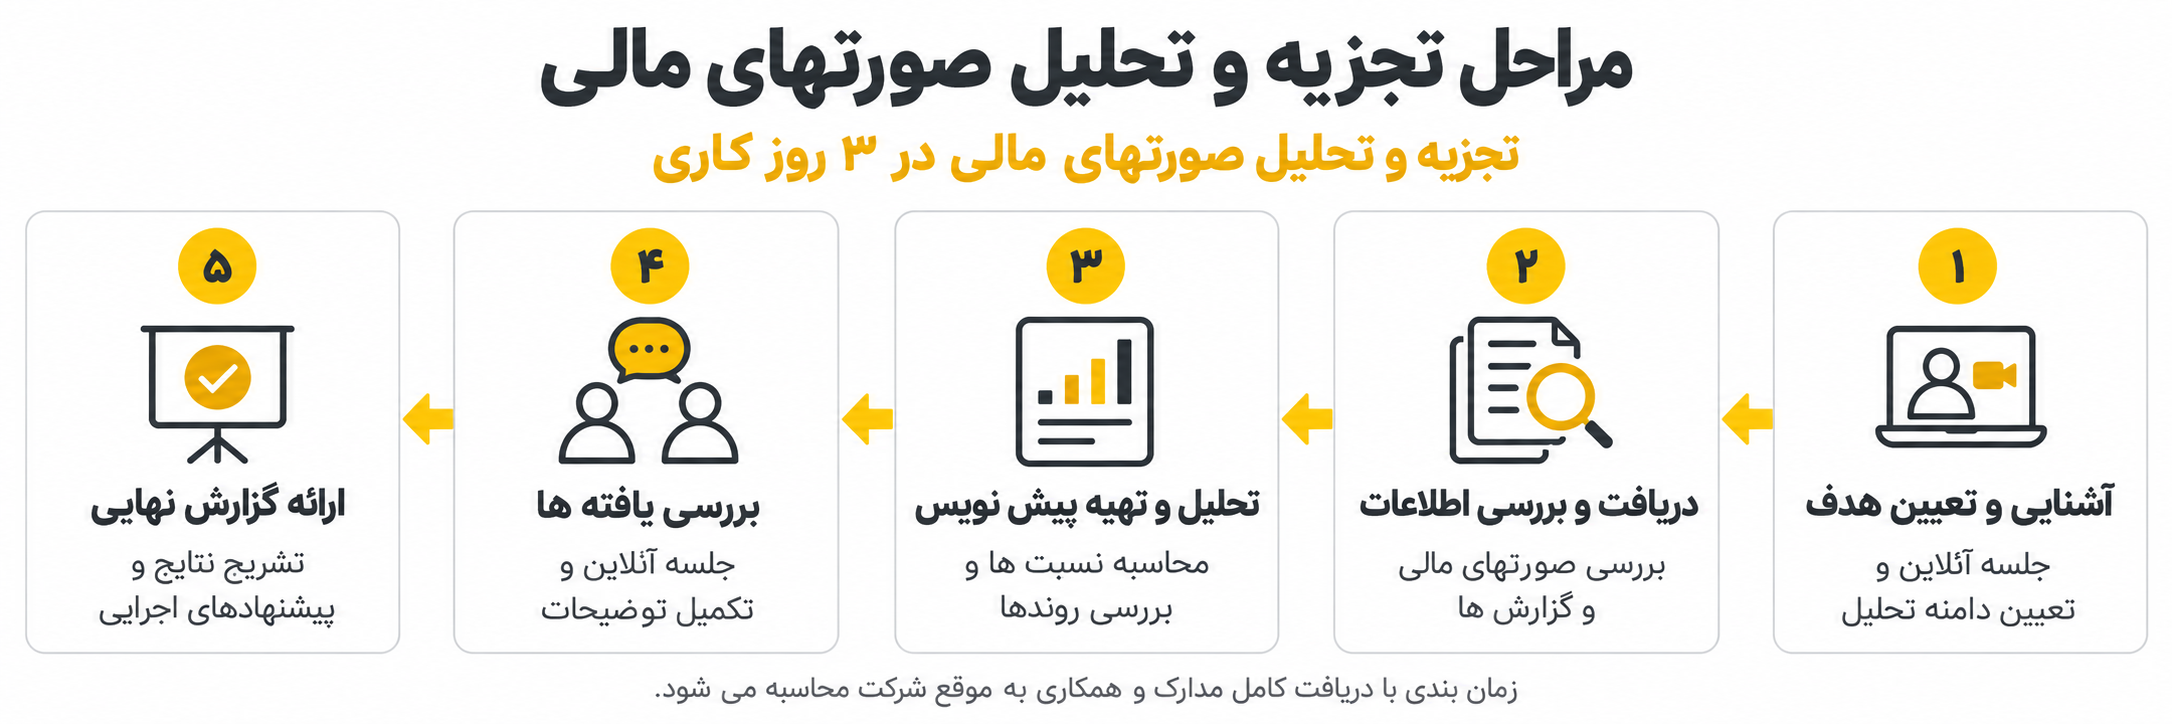
روش کار حسابگاه
فرآیند با یک جلسه آنلاین آشنایی و تعیین هدف تحلیل آغاز می شود. در این جلسه، با فعالیت شرکت، پرسش های مدیران و تصمیم های پیش رو آشنا می شویم و دوره ها و مدارک مورد نیاز را مشخص می کنیم.
پس از دریافت صورتهای مالی و اطلاعات تکمیلی، سازگاری اولیه گزارش ها و امکان مقایسه آنها بررسی می شود. سپس محاسبات و تحلیل ها انجام می شوند و موضوعات مهم برای دریافت توضیح بیشتر با شرکت مطرح خواهند شد.
پیش نویس گزارش در جلسه آنلاین مرور می شود تا یافته ها با شرایط واقعی کسب و کار تطبیق داده شوند. پس از بررسی توضیحات و مدارک تکمیلی، گزارش نهایی همراه با پیشنهادهای مدیریتی ارائه و تشریح خواهد شد.
مراحل انجام کار
مرحله اول: جلسه آنلاین آشنایی و تعیین هدف
فعالیت شرکت، مسائل مورد نظر مدیران و هدف استفاده از تحلیل مشخص می شوند. دوره های بررسی، سطح جزئیات و دامنه گزارش نیز تعیین خواهند شد.
مرحله دوم: دریافت و بررسی اطلاعات
صورتهای مالی، یادداشت ها و گزارش های تکمیلی دریافت می شوند. اقلام نیازمند توضیح، تغییرات طبقه بندی و محدودیت های اطلاعاتی شناسایی خواهند شد.
مرحله سوم: انجام محاسبات و تهیه پیش نویس
تحلیل روند، ترکیب اقلام، نسبت های منتخب و ارتباط میان اطلاعات انجام می شود. پیش نویس گزارش شامل یافته های اصلی، پرسش های تکمیلی و پیشنهادهای اولیه تهیه خواهد شد.
مرحله چهارم: جلسه آنلاین بررسی یافته ها
نتایج با مدیران شرکت مرور می شوند. توضیحات مربوط به تغییرات مهم، اقلام غیرمعمول و شرایط عملیاتی دریافت و در تحلیل لحاظ خواهند شد.
مرحله پنجم: ارائه گزارش نهایی
گزارش مدیریتی نهایی تحویل داده می شود و مسائل دارای اولویت، محدودیت های تحلیل و اقدامات پیشنهادی توضیح داده می شوند.
زمان اجرای پروژه پس از تعیین تعداد دوره ها، حجم اطلاعات و دامنه بررسی مشخص می شود.
خروجی محصول
- گزارش تجزیه و تحلیل صورتهای مالی دوره های مورد توافق
- تحلیل روند و ترکیب اقلام مهم
- محاسبه و تفسیر نسبت های نقدینگی
- محاسبه و تفسیر نسبت های سودآوری
- تحلیل نسبت های فعالیت و کارایی منابع
- تحلیل نسبت های اهرمی و ساختار تامین مالی
- بررسی سرمایه در گردش و جریان نقدی، متناسب با اطلاعات موجود
- فایل محاسبات نسبت ها و شاخص های منتخب
- نمودارها و جدول های مقایسه ای مرتبط
- شناسایی نقاط قوت، نقاط ضعف و موضوعات نیازمند بررسی
- پیشنهادهای اجرایی و اولویت های مدیریتی
- جلسه آنلاین ارائه و تشریح نتایج
ویژگی های گزارش نهایی
گزارش فقط شامل جدول نسبت ها نیست. برای شاخص های مهم، روش محاسبه، نتیجه، تغییرات و معنای مدیریتی توضیح داده می شود. یافته ها نیز در کنار یکدیگر بررسی می شوند؛ زیرا یک نسبت به تنهایی برای قضاوت درباره وضعیت شرکت کافی نیست.
مقایسه با شرکت های مشابه یا شاخص های صنعت، تنها در صورت دسترسی به داده های معتبر و قابل مقایسه انجام می شود. تفاوت در نوع فعالیت، روش حسابداری و ساختار کسب و کار در تفسیر این مقایسه ها مورد توجه قرار خواهد گرفت.
مناسب برای چه افرادی و شرکت هایی است؟
- مدیران عامل و صاحبان کسب و کار
- مدیران مالی که به گزارش تحلیلی برای تصمیم گیری نیاز دارند
- شرکت هایی که با وجود سود، با کمبود نقدینگی مواجه هستند
- کسب و کارهایی که مطالبات یا موجودی آنها رشد کرده است
- شرکت هایی که می خواهند علت تغییر سود و هزینه ها را بررسی کنند
- مجموعه هایی که قصد توسعه، تامین مالی یا اصلاح ساختار مالی دارند
- مدیرانی که می خواهند عملکرد چند دوره شرکت را مقایسه کنند
چه اطلاعاتی برای شروع نیاز است؟
- صورت وضعیت مالی یا ترازنامه دوره های مورد بررسی
- صورت سود و زیان و صورت جریان های نقدی، در صورت وجود
- یادداشت های توضیحی و گزارش حسابرس، در صورت وجود
- تراز آزمایشی و گزارش های تکمیلی مورد نیاز
- اطلاعات فروش و بهای تمام شده
- گزارش مطالبات، بدهی ها و موجودی کالا
- اطلاعات تسهیلات و سررسید تعهدات
- توضیح تغییرات مهم فعالیت یا روش های حسابداری
- پرسش ها و تصمیم های مورد نظر مدیران
اگر صورتهای مالی کامل در دسترس نباشند، امکان تحلیل بر اساس گزارش های موجود بررسی می شود و محدودیت های آن پیش از شروع مشخص خواهند شد.
محدوده این محصول
این خدمت شامل تحلیل اطلاعات ارائه شده و تهیه گزارش مدیریتی است. اصلاح حسابها، تهیه صورتهای مالی، حسابرسی، ارزش گذاری شرکت و اجرای پیشنهادها، در صورت نیاز، باید جداگانه توافق شوند.
تحلیل صورتهای مالی جایگزین حسابرسی نیست و به معنای تایید صحت همه اطلاعات یا کشف همه اشتباهات نیست. کیفیت نتایج به کامل بودن و قابلیت اتکای مدارک دریافتی وابسته است.
صورتهای مالی شرکت را به شناخت روشن تر از عملکرد، منابع و اولویت های تصمیم گیری تبدیل کنید.