

محصول تخصصی و پروژهای حسابگاه
طراحی سیستم بهای تمام شده
طراحی سیستم بهای تمام شده از جمله شناخت فرآیند تولید، مراحل تولید، ضایعات تولید، روشهای بهایابی و روشهای نگهداری موجودی
با صدور فاکتور رسمی مبلغ مالیات بر ارزش افزوده اضافه میگردد.
توضیحات کامل
ساختار حسابداری صنعتی کسب و کار خود را بر اساس شناخت واقعی فرآیند تولید طراحی کنید.
آیا می دانید تولید هر محصول چقدر برای شرکت شما هزینه دارد؟ آیا هزینه های مشترک با مبنای مشخصی تقسیم می شوند؟ آیا اطلاعات بهای تمام شده برای قیمت گذاری، کنترل هزینه و بررسی سودآوری قابل استفاده هستند؟
محاسبه بهای تمام شده فقط با خرید نرم افزار یا ثبت هزینه ها امکان پذیر نیست. ابتدا باید فرآیند تولید شناخته شود و مشخص باشد هزینه ها در کدام مراحل ایجاد می شوند، اطلاعات چگونه جمع آوری می شوند و هزینه ها با چه روشی به محصولات یا سفارش ها تخصیص پیدا می کنند.
در محصول طراحی سیستم بهای تمام شده، حسابگاه ساختار حسابداری صنعتی شرکت شما را متناسب با فرآیندهای واقعی تولید، منابع اطلاعاتی و نیازهای مدیریتی طراحی می کند. این طراحی شامل شناسایی مراکز هزینه، انتخاب روش بهایابی، تعیین مبانی تخصیص هزینه، طراحی گردش اطلاعات و مشخص کردن گزارش های مورد نیاز است.
پس از جلسه آنلاین اولیه، بازدید حضوری از کارخانه و واحد تولید، بخش ضروری فرآیند طراحی است. در این بازدید، مسیر تولید، نحوه مصرف مواد، فعالیت نیروی انسانی، کارکرد ماشین آلات و ارتباط واحدها بررسی می شوند تا طراحی بر شناخت مستقیم عملیات استوار باشد.
موضوع این محصول، طراحی ساختار و روش کار حسابداری صنعتی است. خرید نرم افزار، پیاده سازی و استقرار سیستم در نرم افزار، در محدوده این محصول قرار ندارند.
اهداف و مزایای طراحی سیستم بهای تمام شده
هدف از طراحی سیستم بهای تمام شده، ایجاد یک روش مشخص و مستند برای تبدیل اطلاعات تولید و هزینه به گزارش های قابل استفاده مدیریتی است. این ساختار کمک می کند هزینه های مستقیم و غیرمستقیم تفکیک شوند، هزینه های مشترک با مبنای روشن تخصیص پیدا کنند و مسئولیت تامین اطلاعات مشخص باشد.
شناخت حضوری فرآیند تولید نیز کمک می کند ساختار پیشنهادی با شرایط واقعی کارخانه هماهنگ باشد؛ از مراحل ساخت و انتقال مواد گرفته تا نقاط ایجاد ضایعات، دوباره کاری و مصرف منابع. با اجرای صحیح این ساختار و تامین اطلاعات مورد نیاز، مدیران می توانند عوامل موثر بر هزینه را بهتر بشناسند و برای کنترل هزینه، بررسی سودآوری و قیمت گذاری تصمیم های آگاهانه تری بگیرند.
اطلاعات بهای تمام شده، یکی از مبانی قیمت گذاری است و باید در کنار شرایط بازار، تقاضا و اهداف کسب و کار بررسی شود.
چه بخش هایی در این محصول طراحی می شوند؟
موضوع و سطح محاسبه بهای تمام شده
ابتدا مشخص می شود بهای تمام شده برای چه موضوعی محاسبه خواهد شد؛ مانند محصول، گروه محصول، سفارش یا مرحله تولید. سطح جزئیات نیز بر اساس نیاز مدیران و امکان تامین اطلاعات تعیین می شود تا ساختار طراحی شده کاربردی و قابل اجرا باشد.
مراکز هزینه و مراکز مسئولیت
بر اساس شناخت فرآیند تولید و ساختار کارخانه، بخش هایی که هزینه در آنها ایجاد یا جمع آوری می شود، شناسایی می شوند. ارتباط مراکز تولیدی و پشتیبانی و مسئولیت هر بخش در تامین اطلاعات و کنترل هزینه نیز مشخص خواهد شد.
طبقه بندی و جمع آوری هزینه ها
ساختار جمع آوری هزینه های مواد، دستمزد و سربار طراحی می شود. نحوه تفکیک هزینه های مستقیم و غیرمستقیم و ارتباط آنها با محصولات، سفارش ها و مراکز هزینه نیز مشخص می شود.
روش محاسبه بهای تمام شده
روش مناسب بهایابی با توجه به ماهیت تولید، تنوع محصولات، شیوه انجام سفارش ها و نیازهای گزارشگری انتخاب و تشریح می شود. ساختار مورد نیاز یک کارخانه با تولید مستمر، لزوما با یک مجموعه دارای تولید سفارشی یکسان نیست.
مبانی و محرک های تخصیص هزینه
برای تخصیص هزینه های مشترک، مبانی متناسب با ماهیت هزینه و اطلاعات قابل دسترس تعیین می شوند. این مبانی می توانند شامل ساعات کار، ساعات ماشین، مقدار مصرف، تعداد عملیات یا سایر شاخص های مرتبط باشند. دلیل انتخاب هر مبنا و روش استفاده از آن در مستندات توضیح داده می شود.
گردش اطلاعات تولید و هزینه
مشخص می شود اطلاعات مصرف مواد، میزان تولید، زمان کار، ضایعات، دوباره کاری و سایر داده های مورد نیاز چگونه ثبت شوند و از کدام واحد به واحد مالی برسند. قالب دریافت اطلاعات، زمان ارسال و مسئول بررسی آنها نیز تعیین می شوند.
کنترل ها و گزارش های طراحی سیستم بهای تمام شده
کنترل های لازم برای بررسی کامل بودن اطلاعات و تطبیق داده های مالی و عملیاتی طراحی می شوند. ساختار گزارش هایی مانند اجزای بهای تمام شده، هزینه مراکز، بهای محصولات و مقایسه هزینه دوره ها نیز متناسب با دامنه پروژه مشخص خواهد شد.
روش کار حسابگاه برای طراحی سیستم بهای تمام شده
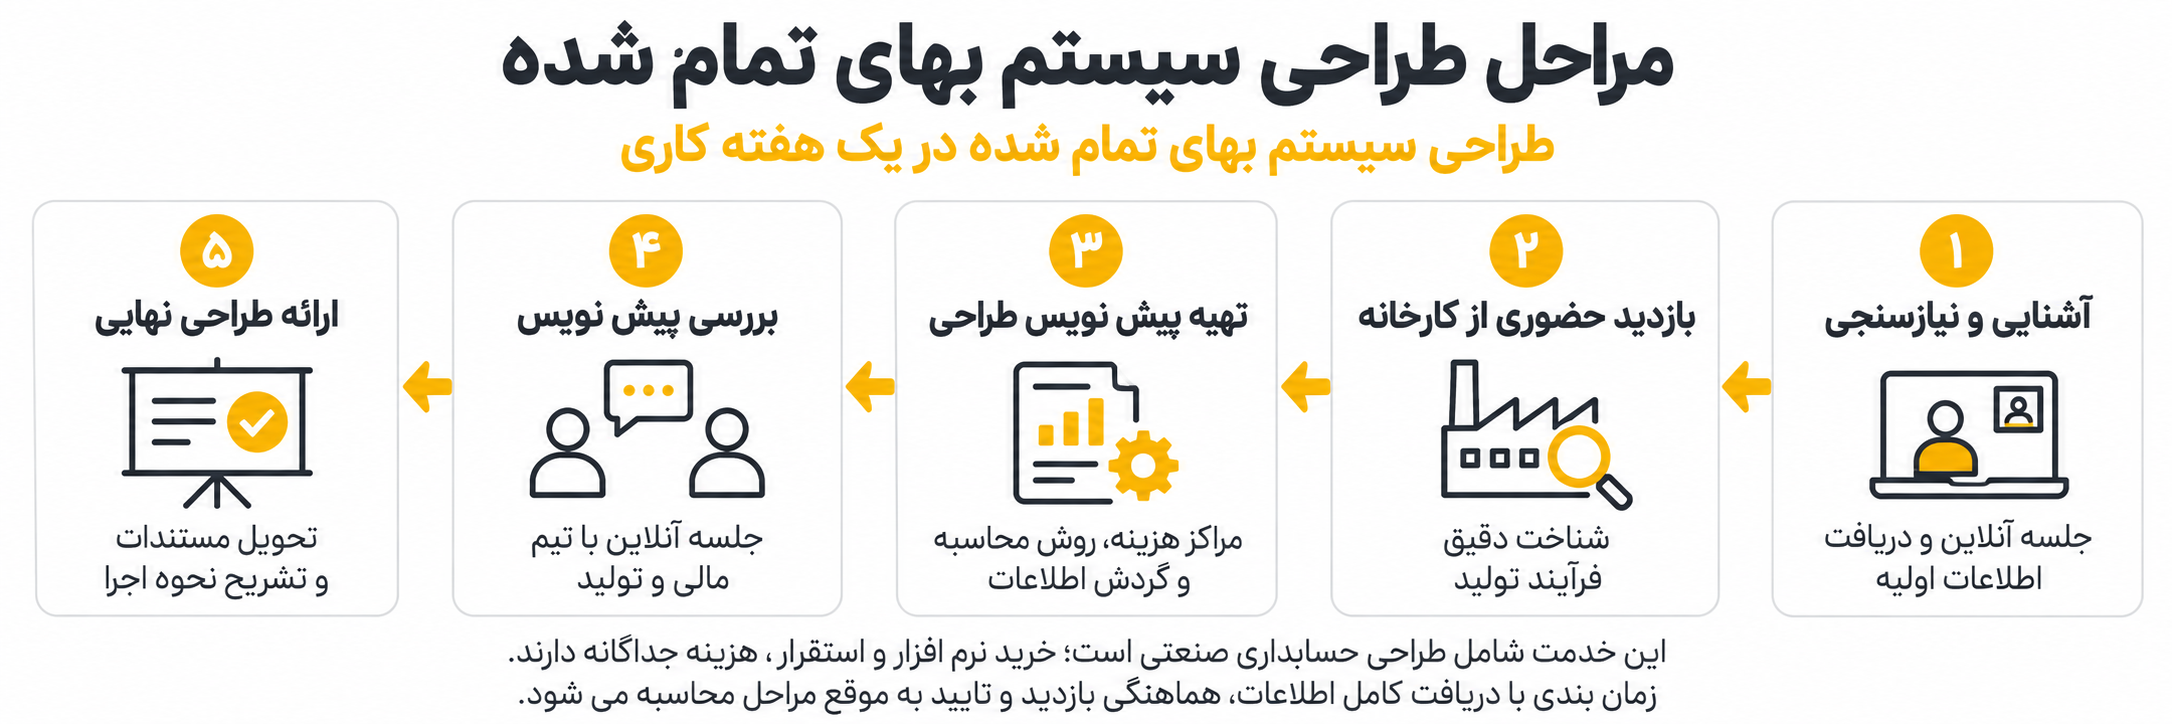
طراحی سیستم بهای تمام شده با یک جلسه آنلاین آشنایی و نیازسنجی آغاز می شود. در این جلسه، نوع فعالیت شرکت، محصولات، ساختار کلی تولید، مشکلات فعلی و انتظارات مدیران بررسی می شوند و اطلاعات اولیه مورد نیاز دریافت می شود.
در مرحله بعد، بازدید حضوری از کارخانه و واحد تولید انجام می شود. در جریان بازدید، مراحل تولید از ورود مواد تا تکمیل محصول، نحوه انتقال مواد و محصولات نیمه ساخته، فعالیت ماشین آلات و نیروی انسانی، نقاط ایجاد ضایعات و روش ثبت اطلاعات بررسی می شوند. گفت و گو با مسئولان تولید، انبار و سایر افراد مرتبط نیز به تکمیل شناخت عملیات کمک می کند.
پس از بازدید، یافته های عملیاتی در کنار اطلاعات مالی بررسی می شوند و پیش نویس ساختار حسابداری صنعتی تهیه می شود. ساختار پیشنهادی با تیم مالی و عملیاتی شرکت مرور می شود و پس از اعمال اصلاحات توافق شده، مستندات نهایی در جلسه آنلاین ارائه و نحوه اجرای آنها تشریح خواهد شد.
مراحل انجام کار طراحی سیستم بهای تمام شده
مرحله اول: جلسه آنلاین آشنایی و نیازسنجی
با فعالیت شرکت، محصولات، روش کلی تولید و مسائل مورد نظر مدیران آشنا می شویم. در این جلسه، دامنه طراحی، سطح جزئیات مورد نیاز و اطلاعات اولیه مشخص می شوند و هماهنگی بازدید حضوری انجام می شود.
مرحله دوم: بازدید حضوری از کارخانه و واحد تولید
فرآیند تولید به صورت مستقیم بررسی می شود. مسیر حرکت مواد، مراحل ساخت، ارتباط واحدها، نحوه استفاده از منابع و روش ثبت اطلاعات مشاهده می شوند و با مسئولان مرتبط گفت و گو می کنیم.
هدف این مرحله، شناخت دقیق عملیات و شناسایی نقاط ایجاد هزینه و داده های مورد نیاز برای محاسبه بهای تمام شده است.
مرحله سوم: بررسی اطلاعات و تهیه پیش نویس طراحی
اطلاعات مالی و عملیاتی با یافته های بازدید تطبیق داده می شوند. سپس مراکز هزینه، طبقه بندی هزینه ها، روش بهایابی، مبانی تخصیص، گردش اطلاعات و ساختار گزارش ها طراحی می شوند. کمبودهای اطلاعاتی و پیش نیازهای اجرا نیز مشخص خواهند شد.
مرحله چهارم: بررسی پیش نویس با تیم شرکت
در جلسه آنلاین، ساختار پیشنهادی با مسئولان مالی و عملیاتی مرور می شود. منطق محاسبات، امکان تامین داده ها و مسئولیت واحدها بررسی می شوند و اصلاحات مورد توافق در طراحی اعمال خواهند شد.
مرحله پنجم: ارائه طراحی نهایی و تشریح نحوه اجرا
مستندات نهایی تحویل داده می شوند و روش محاسبه، گردش اطلاعات، کنترل ها و الزامات اجرای ساختار توضیح داده می شوند. این مستندات، مبنای اقدام بعدی شرکت برای پیاده سازی سیستم خواهند بود.
زمان اجرای پروژه پس از جلسه اولیه و تعیین دامنه طراحی مشخص می شود و به پیچیدگی تولید، تنوع محصولات، هماهنگی بازدید و وضعیت اطلاعات موجود بستگی دارد.
خروجی محصول طراحی سیستم بهای تمام شده
- گزارش شناخت فرآیند تولید بر اساس بررسی اطلاعات و بازدید حضوری
- تعیین موضوع بهایابی و سطح جزئیات محاسبات
- ساختار پیشنهادی مراکز هزینه و مراکز مسئولیت
- طبقه بندی هزینه های مواد، دستمزد و سربار
- مستند روش محاسبه بهای تمام شده
- تعیین مبانی و محرک های تخصیص هزینه های مشترک
- طراحی گردش اطلاعات بین تولید، انبار، واحد مالی و سایر بخش های مرتبط
- طراحی قالب های مورد نیاز برای جمع آوری اطلاعات
- تعیین مسئولیت واحدها در تامین و بررسی داده ها
- طراحی کنترل های اصلی فرآیند محاسبه
- ساختار پیشنهادی گزارش های بهای تمام شده
- مستندات نیازمندی های پیاده سازی در نرم افزار
- جلسه آنلاین ارائه و تشریح طراحی نهایی
قالب ها و نمونه های محاسباتی ارائه شده برای توضیح روش طراحی هستند. محاسبه مستمر بهای تمام شده دوره های شرکت و تهیه گزارش های واقعی، نیازمند اجرای ساختار و تامین اطلاعات هر دوره است.
ویژگی های مستندات نهایی
خروجی طراحی سیستم بهای تمام شده، یک چارچوب اختصاصی برای حسابداری صنعتی شرکت شما است که بر شناخت فرآیند واقعی تولید استوار است. در این مستندات، ارتباط میان مراحل تولید، مراکز هزینه، داده های مورد نیاز و روش محاسبه توضیح داده می شود تا تیم مالی و عملیاتی بدانند هر اطلاعات چگونه در محاسبات استفاده خواهد شد.
پیش نیازهای اجرا و محدودیت های اطلاعاتی نیز مشخص می شوند. اگر برای اجرای ساختار به ثبت ساعات کار، اصلاح گردش انبار، تفکیک مصرف مواد یا ثبت منظم ضایعات نیاز باشد، این موارد در مستندات بیان خواهند شد.
طراحی سیستم بهای تمام شده مناسب برای چه شرکت هایی است؟
- شرکت های تولیدی که به ساختار مشخص حسابداری صنعتی نیاز دارند.
- کارخانه هایی که بهای محصولات را با روش های تقریبی محاسبه می کنند.
- مجموعه های دارای تولید سفارشی یا چند مرحله ای.
- شرکت هایی که هزینه های مشترک را بدون مبنای روشن تقسیم می کنند.
- کارخانه هایی که اطلاعات تولید، انبار و مالی آنها با یکدیگر هماهنگ نیست.
- شرکت هایی که پیش از خرید نرم افزار بهای تمام شده، می خواهند نیازهای خود را مشخص کنند.
- مدیرانی که برای کنترل هزینه و بررسی سودآوری محصولات به اطلاعات دقیق تری نیاز دارند.
چه اطلاعات و هماهنگی هایی برای شروع نیاز است؟
- معرفی محصولات و گروه های اصلی تولید
- شرح اولیه مراحل تولید و ساختار واحدهای کارخانه
- گزارش های هزینه و نمونه تراز آزمایشی
- اطلاعات خرید، مصرف مواد، تولید و موجودی
- اطلاعات دستمزد و نحوه ثبت زمان کار، در صورت وجود
- اطلاعات ماشین آلات، ظرفیت و ساعات فعالیت
- اطلاعات ضایعات و دوباره کاری، در صورت وجود
- روش فعلی محاسبه بهای تمام شده و نمونه گزارش ها
- معرفی نرم افزارهای مالی و عملیاتی
- نیازهای گزارشگری و پرسش های اصلی مدیران
- هماهنگی بازدید حضوری و حضور مسئولان مرتبط برای توضیح فرآیندها
مدارک مورد نیاز متناسب با نوع تولید و دامنه پروژه تعیین می شوند. نبود برخی اطلاعات نیز به عنوان یکی از نیازهای طراحی و اجرا بررسی خواهد شد.
تفاوت طراحی سیستم بهای تمام شده با استقرار در نرم افزار
در این محصول، ساختار حسابداری صنعتی و منطق محاسبه بهای تمام شده طراحی می شود؛ یعنی مشخص می شود هزینه ها چگونه جمع آوری، طبقه بندی، تخصیص و گزارش شوند. بازدید حضوری نیز برای شناخت فرآیند تولید و تکمیل طراحی انجام می شود.
این خدمت شامل نصب نرم افزار، تنظیمات سیستم، ورود اطلاعات، اتصال به سایر بخش ها یا راه اندازی عملیاتی نرم افزار نیست.
برای استقرار ساختار طراحی شده در نرم افزار، باید هزینه خرید نرم افزار بهای تمام شده را جداگانه پرداخت کنید. خدمات پیاده سازی و استقرار نیز، در صورت درخواست، باید با دامنه و هزینه جداگانه توافق شوند. هزینه این محصول مربوط به طراحی سیستم بهای تمام شده و تحویل مستندات آن است.
مستندات طراحی به انتخاب و پیاده سازی نرم افزار کمک می کنند؛ با این حال، امکان اجرای هر بخش باید با قابلیت های نرم افزار منتخب تطبیق داده شود.